Sommaire12 sections
Cette page est une information générale et ne remplace pas un conseil fiscal ou juridique individuel. Les modes de calcul présentés servent d'illustration. Votre cas concret peut différer.
L'essentiel en bref : Les coûts d'une transmission de maison se composent des frais de notaire et de registre foncier selon le GNotKG ainsi que d'un éventuel impôt sur les donations. Les frais de notaire et de registre foncier se calculent selon la valeur de l'affaire et les déclarations concrètement authentifiées, non selon une règle de pourcentage uniforme. L'impôt sur les donations n'est dû que lorsque l'acquisition imposable dépasse l'abattement personnel. Cet abattement s'applique séparément par donateur et par acquéreur. Le montant réel de vos coûts dépend de la valeur du bien, des quotes-parts de propriété, du lien de parenté et de la structuration choisie.
Ce que signifie juridiquement « transmettre une maison »
Une transmission de maison est le transfert de la propriété d'un bien immobilier, authentifié par acte notarié, suivi de la réinscription au registre foncier (Grundbuch). L'acte notarié est obligatoire, car un contrat portant sur le transfert de la propriété foncière requiert la forme notariée selon le § 311b alinéa 1 BGB.
Le terme recouvre plusieurs cas de figure aux conséquences de coût différentes :
- la donation à titre gratuit (par exemple des parents à un enfant),
- la transmission à titre onéreux (vente, y compris entre parents),
- la donation mixte, lorsqu'une contrepartie partielle est convenue (par exemple une soulte versée aux frères et sœurs ou la reprise de charges).
Cette qualification détermine si le droit de mutation immobilier, l'impôt sur les donations ou les deux entrent en ligne de compte. Les développements suivants partent de la variante fréquente : la transmission à titre gratuit à des proches. Les cas particuliers comme la donation mixte, un droit d'habitation réservé ou un usufruit modifient la structure des coûts et de l'impôt et doivent être examinés séparément.
Les types de coûts en aperçu
Le tableau suivant indique les types de coûts et leur base de calcul, sans montants forfaitaires, car ceux-ci dépendent du cas d'espèce.
| Type de coût | Base légale | Calcul |
|---|---|---|
| Frais de notaire (authentification, exécution, accompagnement) | GNotKG, § 97, § 109 | selon la valeur de l'affaire (§ 34 GNotKG, tableaux A et B) et les actes concrètement authentifiés |
| Droits de registre foncier (réinscription de propriété, le cas échéant inscription de droits) | GNotKG | selon la valeur de l'affaire (§ 34 GNotKG) ; la valeur vénale est en règle générale déterminante (§ 46 GNotKG) |
| Impôt sur les donations (seulement en cas de dépassement de l'abattement) | ErbStG, § 10, § 16, § 19 | valeur fiscale moins abattement, taux selon la classe d'imposition |
| le cas échéant, droit de mutation immobilier (seulement pour la part onéreuse ou les charges déductibles) | GrEStG, § 1, § 3 | selon la contrepartie |
Frais de notaire (GNotKG)
Les frais de notaire se calculent selon la loi allemande sur les frais de justice et de notaire (GNotKG). La base est la valeur de l'affaire, qui, pour les contrats et déclarations, se détermine d'après la valeur du rapport de droit objet de l'authentification (§ 97 GNotKG). À partir de la valeur de l'affaire, le § 34 GNotKG fixe l'émolument de valeur (tableau A ou B), qui est ensuite multiplié par le taux d'émolument correspondant du barème des frais.
Important en pratique : lorsque plusieurs déclarations sont dans un rapport de dépendance, il peut s'agir du même objet d'authentification, de sorte que la valeur de l'affaire se détermine, selon le § 109 GNotKG, d'après une seule valeur et n'est pas comptée plusieurs fois. Des déclarations supplémentaires et autonomes (par exemple la constitution d'un usufruit) peuvent en revanche augmenter la valeur de l'affaire et donc l'émolument.
Un chiffre fiable n'apparaît que lorsque la valeur de l'affaire et tous les actes authentifiés sont établis. Pour une première orientation, utilisez le calculateur de frais officiel de la Bundesnotarkammer (chambre fédérale des notaires). Une règle de pourcentage fixe ou une fourchette de coûts universelle serait inexacte.
Droits de registre foncier
Pour l'inscription du changement de propriétaire, un droit est dû auprès du bureau du registre foncier (Grundbuchamt) selon le GNotKG. Ici aussi : le montant résulte de la valeur de l'affaire (§ 34 GNotKG) et du taux d'émolument applicable. La valeur de l'affaire déterminante est en règle générale la valeur vénale du bien (§ 46 GNotKG). Si des droits supplémentaires sont inscrits (par exemple un droit d'habitation ou un usufruit), des émoluments distincts peuvent en découler. Une indication forfaitaire de « 0,5 pour cent de la valeur vénale » ne reflète pas correctement la systématique légale.
Impôt sur les donations
Lors d'une donation, l'impôt sur les donations ne naît que dans la mesure où l'acquisition imposable dépasse l'abattement personnel. Les abattements résultent du § 16 ErbStG :
| Lien de parenté | Abattement selon le § 16 ErbStG |
|---|---|
| Conjoint, partenaire enregistré | 500.000 EUR |
| Enfants, beaux-enfants | 400.000 EUR |
| Petits-enfants, lorsque l'enfant intermédiaire est décédé | 400.000 EUR |
| Petits-enfants (sinon) | 200.000 EUR |
| Personnes de la classe d'imposition II (par exemple frères et sœurs) | 20.000 EUR |
| Personnes de la classe d'imposition III | 20.000 EUR |
L'abattement s'applique séparément par donateur et par acquéreur et redevient utilisable après dix ans. Les acquisitions provenant de la même personne dans un délai de dix ans sont additionnées selon le § 14 ErbStG. Au-delà de l'abattement s'applique le taux progressif selon le § 19 ErbStG :
| Acquisition imposable jusqu'à (inclus) | Classe d'imposition I | Classe d'imposition II | Classe d'imposition III |
|---|---|---|---|
| 75.000 EUR | 7 % | 15 % | 30 % |
| 300.000 EUR | 11 % | 20 % | 30 % |
| 600.000 EUR | 15 % | 25 % | 30 % |
| 6.000.000 EUR | 19 % | 30 % | 30 % |
| 13.000.000 EUR | 23 % | 35 % | 50 % |
| 26.000.000 EUR | 27 % | 40 % | 50 % |
| au-delà de 26.000.000 EUR | 30 % | 43 % | 50 % |
Déterminante est la valeur fiscale de l'acquisition selon les règles d'évaluation, et non automatiquement la valeur vénale. De cette valeur sont déduites les charges déductibles de la succession ou de l'acquisition (§ 10 ErbStG). L'acquisition imposable est arrondie à la centaine d'euros inférieure (§ 10 alinéa 1 ErbStG). Le § 19 alinéa 3 ErbStG prévoit en outre un mécanisme d'atténuation lors du passage à une tranche de tarif supérieure.
Droit de mutation immobilier : quand il est dû et quand il ne l'est pas
Voici le point le plus important que de nombreux guides présentent de façon erronée. Ce qui est déterminant, c'est le texte du § 3 GrEStG :
- Donation pure (§ 3 numéro 2) : Les donations immobilières entre vifs au sens de l'ErbStG sont exonérées du droit de mutation immobilier, et ce indépendamment du degré de parenté. Une donation pure à une personne étrangère à la famille est ainsi également exonérée du droit de mutation. Elle relève toutefois de l'impôt sur les donations, avec des abattements nettement plus faibles. Exception : en cas de donation avec charge, la valeur de ces charges est soumise au droit de mutation dans la mesure où elles sont déductibles au titre de l'impôt sur les donations (§ 3 numéro 2 phrase 2).
- Conjoint ou partenaire enregistré (§ 3 numéro 4) : L'acquisition d'un bien par le conjoint ou le partenaire enregistré du cédant est exonérée. Cela vaut également pour un achat.
- Parents en ligne directe (§ 3 numéro 6) : L'acquisition par des personnes parentes en ligne directe avec le cédant est exonérée. Les beaux-enfants sont assimilés aux descendants, et les conjoints ou partenaires enregistrés sont assimilés aux personnes mentionnées. Cela vaut aussi pour un achat.
Il en découle la qualification correcte :
- Des parents à un enfant : une donation pure est exonérée du droit de mutation selon le numéro 2, une vente à titre onéreux est exonérée selon le numéro 6.
- Entre conjoints : exonérée du droit de mutation selon le numéro 4.
- Entre frères et sœurs : les frères et sœurs sont parents en ligne collatérale, non en ligne directe. Une donation pure entre frères et sœurs est certes exonérée du droit de mutation selon le numéro 2 (mais soumise à l'impôt sur les donations, classe II, abattement de 20.000 EUR). Une vente entre frères et sœurs n'est en revanche pas exonérée selon le numéro 6 et est donc soumise au droit de mutation immobilier.
L'affirmation générale selon laquelle les ventes au sein de la famille seraient toujours imposables, ou les donations hors de la famille toujours soumises au droit de mutation, est donc inexacte. Le taux exact du droit de mutation varie selon le Land et doit être vérifié au cas par cas.
Schéma de calcul de l'impôt sur les donations avec hypothèses explicites
Le schéma suivant montre le mode de calcul. Il ne vaut expressément que sous les hypothèses indiquées. Si les hypothèses diffèrent, le résultat change.
Hypothèses :
- Le bien appartient aux deux parents, chacun pour moitié. Les quotes-parts de propriété réelles doivent être vérifiées au registre foncier.
- Chaque parent transmet sa quote-part à titre gratuit au même enfant. Il s'agit de deux acquisitions distinctes provenant de deux donateurs différents, chacune avec son propre abattement selon le § 16 ErbStG.
- Déterminante est la valeur fiscale selon la loi d'évaluation. Elle est ici, par simplification, assimilée à la valeur supposée et doit être déterminée séparément au cas par cas.
- Au cours des dix dernières années, il n'y a eu aucune acquisition antérieure pertinente provenant des mêmes donateurs (§ 14 ErbStG).
- Il s'agit d'une donation pure, sans contrepartie ni charge.
Exemple : valeur fiscale supposée au total de 1.000.000 EUR, transmission à un enfant (classe d'imposition I).
Calcul par parent (donateur) :
- quote-part transmise : 500.000 EUR
- moins l'abattement (§ 16 alinéa 1 numéro 2) : 400.000 EUR
- acquisition imposable : 100.000 EUR
- taux selon le § 19 ErbStG, classe d'imposition I, tranche jusqu'à 300.000 EUR : 11 pour cent
- impôt sur les donations par parent : 11.000 EUR
Avec deux parents comme donateurs distincts, il en résulte dans cet exemple un impôt sur les donations de 22.000 EUR au total. Si l'acquisition attribuée à un donateur est inférieure à l'abattement correspondant, aucun impôt sur les donations n'est dû à cet égard.
Il n'existe pas de plafond d'abattement global forfaitaire pour un couple, ni de garantie d'économie. Ce qui est déterminant, ce sont les quotes-parts de propriété réelles, la valeur fiscale, d'éventuelles acquisitions antérieures et une éventuelle contrepartie.
Usufruit et droit d'habitation : un effet sans quote-part fixe
Si un donateur se réserve un usufruit ou un droit d'habitation, cela réduit la valeur de l'acquisition à titre gratuit et donc l'acquisition imposable. La valeur capitalisée d'un tel droit se calcule selon la loi d'évaluation et dépend notamment de la valeur annuelle de la jouissance et de l'espérance de vie statistique du bénéficiaire. Selon la configuration, l'impôt sur les donations peut ainsi diminuer ou disparaître entièrement.
Une quote-part d'économie fixe de 30 à 50 pour cent ou un montant fixe ne peut pas être généralisé sérieusement. Le montant concret doit être calculé au cas par cas. Il faut en outre noter qu'un usufruit à titre de réserve produit un effet différent d'une charge que le donataire assume. Des charges assumées et déductibles peuvent, selon le § 3 numéro 2 phrase 2 GrEStG, déclencher une part soumise au droit de mutation immobilier. La question de savoir si et dans quelle mesure un usufruit est avantageux relève du conseil individuel.
Cas particulier de la donation mixte
Lorsque des parents transmettent la maison à un enfant qui, en contrepartie, désintéresse les frères et sœurs ou reprend des charges, il ne s'agit plus d'une donation pure, mais d'une donation mixte. Elle est scindée en une part onéreuse et une part gratuite : la part gratuite relève de l'impôt sur les donations, la part onéreuse peut être pertinente au regard du droit de mutation immobilier.
La question de savoir si la part onéreuse déclenche effectivement le droit de mutation dépend du lien entre les parties. Entre personnes en ligne directe (parents et enfant), l'exonération du § 3 numéro 6 GrEStG s'applique, entre conjoints celle du numéro 4. Il n'existe pas de seuil fixe de cinquante pour cent à partir duquel une opération deviendrait globalement onéreuse. L'évaluation de la contrepartie et de la valeur doit être documentée proprement à l'égard de l'administration fiscale. Qui souhaite traiter plusieurs enfants de la même manière devrait planifier soigneusement la soulte. Le déroulement est décrit dans l'article Transmettre une maison et désintéresser les frères et sœurs.
Aide à la décision : les questions à clarifier au préalable
Avant de calculer les coûts, clarifiez ces points. Ils déterminent les conséquences fiscales et de coût davantage que n'importe quelle règle empirique :
- À qui appartient le bien et pour quelles quotes-parts ? Vérifiez le registre foncier actuel.
- Qui transmet à qui ? La classe d'imposition et l'abattement découlent du lien de parenté.
- S'agit-il d'une donation pure, d'une donation mixte ou d'un achat ? Le droit de mutation en dépend.
- Quelle est la valeur fiscale du bien ? Elle doit être déterminée séparément et ne doit pas être assimilée à la valeur vénale.
- Y a-t-il eu, au cours des dix dernières années, des libéralités du même donateur (§ 14 ErbStG) ?
- Des droits d'usage comme l'usufruit ou le droit d'habitation doivent-ils être réservés ?
- Existe-t-il des bénéficiaires d'une part réservataire (Pflichtteil) à prendre en compte ?
Ce que beaucoup négligent : les coûts induits possibles
Les coûts directs de la transmission ne représentent pas toute l'histoire. Sans chiffres fiables et universels de fréquence ou de préjudice, on ne peut retenir que de façon qualitative quels coûts induits devraient typiquement être examinés :
- Les droits à la part réservataire et au complément de part réservataire d'autres proches lorsqu'un enfant est avantagé.
- Les questions de restitution et de compensation, par exemple en cas d'appauvrissement du donateur ou d'insolvabilité du donataire.
- Les obligations fiscales de déclaration : une acquisition soumise à l'impôt sur les donations doit en principe être déclarée à l'administration fiscale dans un délai de trois mois (§ 30 ErbStG). Pour les donations authentifiées par acte notarié, il existe des allègements, car le notaire se charge de la déclaration.
- Les différences d'évaluation lors d'un contrôle ultérieur par l'administration fiscale.
- Les coûts d'une adaptation ou d'une annulation ultérieure, qui doit à nouveau être authentifiée par acte notarié.
La probabilité et le montant concrets de ces postes ne peuvent être appréciés qu'au cas par cas. La façon dont fonctionne le mécanisme de la part réservataire est traitée dans l'article Transmettre une maison à un enfant et la part réservataire.
Questions fréquentes
Combien coûte la transmission d'une maison ?
Les coûts se composent des frais de notaire et de registre foncier selon le GNotKG et d'un éventuel impôt sur les donations. Le notaire et le registre foncier se calculent selon la valeur de l'affaire et les actes concrètement authentifiés, non selon une règle de pourcentage uniforme. Pour une première estimation, utilisez le calculateur de frais de la Bundesnotarkammer. L'impôt sur les donations n'est dû que lorsque l'acquisition imposable dépasse l'abattement selon le § 16 ErbStG.
Les frais de notaire sont-ils négociables ?
Non. Les émoluments légaux selon le GNotKG sont identiques pour le même acte chez chaque notaire. Seules des prestations supplémentaires et des débours peuvent varier. Qui arrive préparé au rendez-vous évite des frais supplémentaires inutiles.
Existe-t-il un calculateur pour les coûts d'une transmission de maison ?
Pour les frais de notaire, le calculateur de frais de la Bundesnotarkammer constitue une orientation officielle. L'impôt sur les donations peut être déterminé séparément par donateur et par acquéreur à l'aide des abattements (§ 16 ErbStG) et des taux (§ 19 ErbStG).
Comment puis-je réduire l'impôt sur les donations ?
Sont notamment envisageables : la répartition sur plusieurs périodes de dix ans afin d'utiliser les abattements plusieurs fois (§ 14, § 16 ErbStG), la réduction de la valeur fiscale par un usufruit réservé ou un droit d'habitation (montant individuel selon la loi d'évaluation) ainsi que la répartition entre plusieurs donateurs ou acquéreurs. Des montages comme la donation en chaîne (Kettenschenkung) sont juridiquement sensibles et doivent être examinés au cas par cas quant à leur reconnaissance fiscale.
Le droit de mutation immobilier est-il dû en cas de donation ?
Une donation pure est exonérée du droit de mutation immobilier selon le § 3 numéro 2 GrEStG, indépendamment du degré de parenté. Elle relève en revanche de l'impôt sur les donations. Ce n'est que dans la mesure où le donataire assume des charges déductibles ou une contrepartie que le droit de mutation peut être dû à cet égard. Pour un achat, l'exonération ne vaut que pour les conjoints et partenaires enregistrés (numéro 4) ainsi que pour les parents en ligne directe, beaux-enfants compris (numéro 6). Les frères et sœurs ne sont pas exonérés lors d'un achat.
Un conseil en plus du notaire est-il utile ?
Pour des constellations familiales complexes, souvent oui. Le notaire authentifie de manière neutre et conseille les deux parties avec impartialité. Qui planifie un montage fiscalement optimisé, des clauses de protection ou une stratégie relative à la part réservataire profite d'un conseil fiscal ou juridique supplémentaire.
Quel est l'effet des clauses de restitution sur les coûts ?
Les clauses de restitution sont authentifiées en même temps que le contrat de donation. La question de savoir si et dans quelle mesure la valeur de l'affaire et donc l'émolument augmentent dépend de leur configuration (§ 97, § 109 GNotKG). Leur effet en droit civil, par exemple en cas d'insolvabilité ou de faute grave du donataire, peut rendre une telle clause très judicieuse.
Combien coûte l'annulation ultérieure de la donation ?
Une annulation exige à nouveau un acte notarié et une modification du registre foncier. Les coûts se calculent de nouveau selon le GNotKG et la valeur de l'affaire alors déterminante. Il n'existe pas de rétrocession gratuite.
Puis-je déduire fiscalement les coûts ?
Pour une donation purement privée, les frais de notaire et de registre foncier ne sont en règle générale pas déductibles au titre des frais professionnels ou des dépenses spéciales. Pour des biens loués, un traitement en tant que frais annexes d'acquisition peut entrer en ligne de compte. Cela dépend du cas d'espèce et doit être clarifié avec un conseil fiscal.
Réponses détaillées pour aller plus loin
- Transmettre une maison : le guide principal (étape par étape avec checklist)
- Transmettre une maison et désintéresser les frères et sœurs (plusieurs enfants et soultes)
- Transmettre une maison avec un droit d'habitation viager (réserves et effet)
- Transmettre une maison : délai de dix ans et dépendance (recours de l'aide sociale et délais)
- Transmettre une maison à un enfant et la part réservataire (comprendre le complément de part réservataire)
- Testament chez le notaire : coûts et déroulement
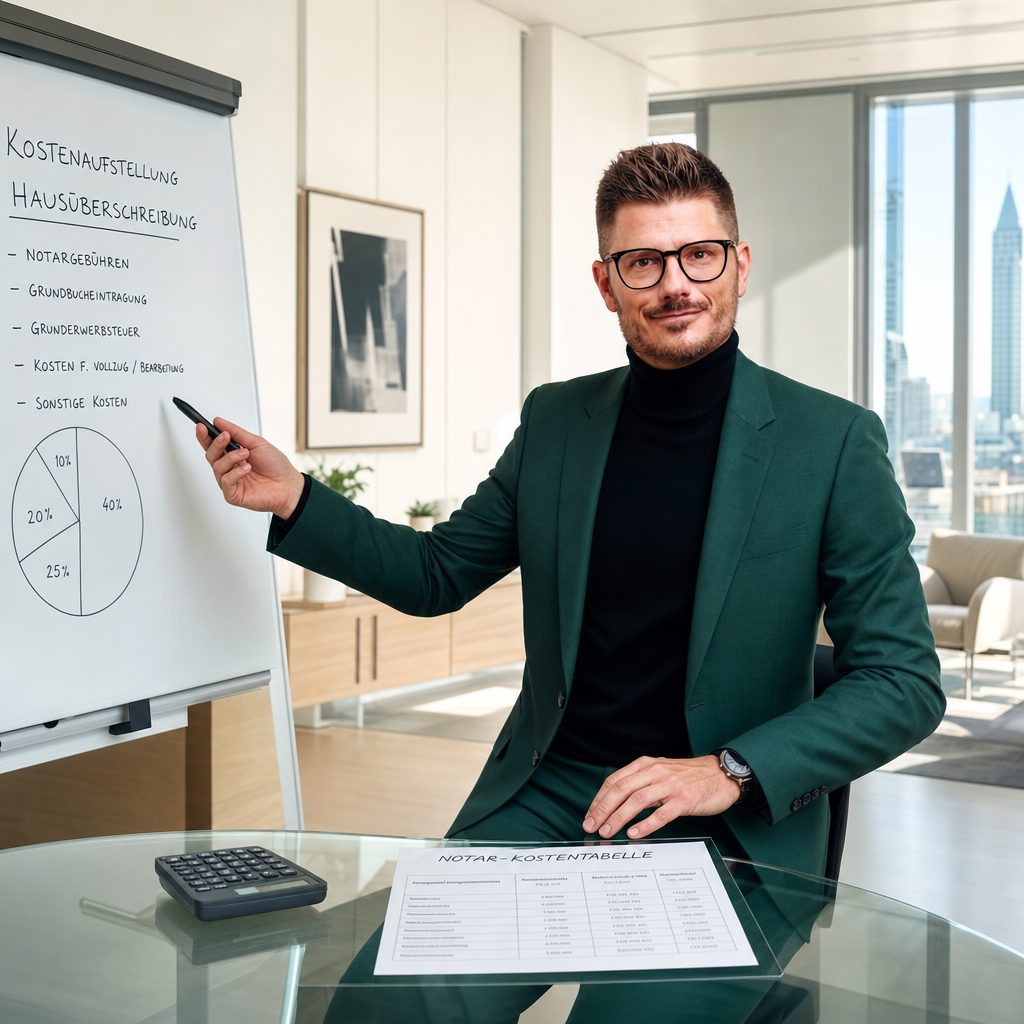 Florian Enders explique à une famille le calcul des coûts pour la transmission d'une maison à l'aide d'un aperçu GNotKG et d'un exemple chiffré
Vos prochaines étapes
- Calculateur d'impôt sur les successions (calcul rapide de la charge fiscale pour votre transmission patrimoniale)
- Checklist de succession (plan structuré d'anticipation avec postes de coût)
- Convenir d'un premier entretien (calcul individualisé des coûts pour votre famille)
Bases légales
- GNotKG (loi allemande sur les frais de justice et de notaire)
- § 34 GNotKG (émoluments de valeur)
- § 46 GNotKG (valeur vénale)
- § 97 GNotKG (contrats et déclarations)
- § 109 GNotKG (même objet d'authentification)
- § 3 GrEStG (exceptions générales à l'imposition)
- § 10 ErbStG (acquisition imposable)
- § 14 ErbStG (prise en compte des acquisitions antérieures)
- § 16 ErbStG (abattements)
- § 19 ErbStG (taux)
- § 30 ErbStG (déclaration de l'acquisition)
- § 311b BGB (contrats portant sur des immeubles)
- Calculateur de frais de notaire de la Bundesnotarkammer
Transmettre un bien immobilier, mais correctement ?
Florian Enders vous repond personnellement
Usufruit, droit d'habitation, droits de retour : les details du contrat decident des impots et de la protection. Clarifiez les choix avant le rendez-vous chez le notaire.
Guide gratuit
Quick Check Impot Successoral
Tranches d'imposition, abattements, 5 leviers
Guide PDF compact avec toutes les tables, 3 exemples chiffres et les principaux leviers de reduction de l'impot successoral.
- ✓ 8 pages, tables denses
- ✓ Tranches et abattements en un coup d'oeil
- ✓ 3 exemples chiffres et 5 leviers
Vous pourriez aussi aimer
Transmettre la maison 2026 : guide, coûts, Pflichtteil, soins
Transmettre la maison en Allemagne 2026 - guide en 7 étapes, Schenkungsteuer, Pflichtteil, Sozialhilferegress après 10 ans, droit d'habitation viager. Guide principal avec exemples chiffrés et liens d'autorité.
Ueberschreibung de maison avec Wohnrecht viager 2026 : coûts, impôts, risques
Transmettre la maison aux enfants et continuer à y habiter - comment le droit d'habitation viager agit fiscalement, quels coûts apparaissent, quand le Niessbrauch est le meilleur choix.
Transmettre la maison et indemniser les frères et sœurs 2026 : calculateur et stratégies
Lorsque les parents transmettent la maison à un enfant, les autres frères et sœurs doivent généralement être indemnisés. Voici la formule de calcul, les pièges fiscaux et les stratégies pratiques d'une répartition équitable.