Inhalt12 Abschnitte
Diese Seite ist ein allgemeiner Informationshinweis und ersetzt keine individuelle Steuer- oder Rechtsberatung. Die genannten Rechenwege dienen der Veranschaulichung. Ihr konkreter Fall kann abweichen.
Das Wichtigste in Kürze: Die Kosten einer Hausüberschreibung setzen sich aus Notar- und Grundbuchgebühren nach dem GNotKG sowie einer möglichen Schenkungsteuer zusammen. Notar- und Grundbuchkosten bemessen sich nach dem Geschäftswert und den konkret beurkundeten Erklärungen, nicht nach einer einheitlichen Prozentregel. Schenkungsteuer fällt erst an, wenn der steuerpflichtige Erwerb den persönlichen Freibetrag übersteigt. Dieser Freibetrag gilt je Schenker und je Erwerber gesondert. Wie hoch Ihre Kosten tatsächlich ausfallen, hängt vom Wert der Immobilie, den Eigentumsanteilen, dem Verwandtschaftsverhältnis und der gewählten Gestaltung ab.
Was "Haus überschreiben" rechtlich bedeutet
Eine Hausüberschreibung ist die notariell beurkundete Übertragung des Eigentums an einer Immobilie mit anschließender Umschreibung im Grundbuch. Die notarielle Beurkundung ist zwingend, weil ein Vertrag über die Übertragung von Grundeigentum nach Paragraf 311b Absatz 1 BGB der notariellen Form bedarf.
Der Begriff umfasst mehrere Fallgruppen mit unterschiedlichen Kostenfolgen:
- die unentgeltliche Schenkung (zum Beispiel Eltern an Kind),
- die entgeltliche Übertragung (Kauf, auch unter Verwandten),
- die gemischte Schenkung, bei der eine teilweise Gegenleistung vereinbart wird (etwa eine Auszahlung an Geschwister oder die Übernahme von Belastungen).
Diese Einordnung entscheidet, ob Grunderwerbsteuer, Schenkungsteuer oder beides in Betracht kommt. Die folgenden Ausführungen gehen von der häufigen Variante aus: unentgeltliche Übertragung an nahe Angehörige. Sonderfälle wie gemischte Schenkung, vorbehaltenes Wohnrecht oder Nießbrauch verschieben die Kosten- und Steuerstruktur und sind gesondert zu prüfen.
Die Kostenarten im Überblick
Die folgende Tabelle nennt die Kostenarten und ihre Bemessungsgrundlage ohne pauschale Beträge, weil diese vom Einzelfall abhängen.
| Kostenart | Rechtsgrundlage | Bemessung |
|---|---|---|
| Notarkosten (Beurkundung, Vollzug, Betreuung) | GNotKG, Paragraf 97, Paragraf 109 | nach dem Geschäftswert (Paragraf 34 GNotKG, Tabellen A und B) und den konkret beurkundeten Vorgängen |
| Grundbuchgebühren (Eigentumsumschreibung, ggf. Eintragung von Rechten) | GNotKG | nach dem Geschäftswert (Paragraf 34 GNotKG); maßgeblich ist regelmäßig der Verkehrswert (Paragraf 46 GNotKG) |
| Schenkungsteuer (nur bei Überschreiten des Freibetrags) | ErbStG, Paragraf 10, Paragraf 16, Paragraf 19 | Steuerwert abzüglich Freibetrag, Steuersatz nach Steuerklasse |
| ggf. Grunderwerbsteuer (nur bei entgeltlichem Teil oder abziehbaren Auflagen) | GrEStG, Paragraf 1, Paragraf 3 | nach der Gegenleistung |
Notarkosten (GNotKG)
Die Notarkosten richten sich nach dem Gerichts- und Notarkostengesetz (GNotKG). Grundlage ist der Geschäftswert, der sich bei Verträgen und Erklärungen nach dem Wert des Rechtsverhältnisses bestimmt, das Gegenstand der Beurkundung ist (Paragraf 97 GNotKG). Aus dem Geschäftswert ergibt sich nach Paragraf 34 GNotKG die Wertgebühr (Tabelle A oder B), die dann mit dem jeweiligen Gebührensatz des Kostenverzeichnisses multipliziert wird.
Wichtig für die Praxis: Stehen mehrere Erklärungen in einem Abhängigkeitsverhältnis, kann derselbe Beurkundungsgegenstand vorliegen, sodass sich der Geschäftswert nach Paragraf 109 GNotKG nur nach einem Wert bestimmt und nicht mehrfach gezählt wird. Zusätzliche, eigenständige Erklärungen (etwa die Bestellung eines Nießbrauchs) können dagegen den Geschäftswert und damit die Gebühr erhöhen.
Eine belastbare Zahl entsteht erst, wenn Geschäftswert und alle beurkundeten Vorgänge feststehen. Für eine erste Orientierung nutzen Sie den offiziellen Kostenrechner der Bundesnotarkammer. Eine feste Prozentregel oder eine universelle Kostenspanne wäre unzutreffend.
Grundbuchgebühren
Für die Eintragung der Eigentumsänderung fällt eine Gebühr beim Grundbuchamt nach dem GNotKG an. Auch hier gilt: Die Höhe ergibt sich aus dem Geschäftswert (Paragraf 34 GNotKG) und dem einschlägigen Gebührensatz. Maßgeblicher Geschäftswert ist regelmäßig der Verkehrswert der Immobilie (Paragraf 46 GNotKG). Werden zusätzliche Rechte eingetragen (zum Beispiel Wohnrecht oder Nießbrauch), können hierfür gesonderte Gebühren anfallen. Eine pauschale Angabe von "0,5 Prozent des Verkehrswerts" bildet die gesetzliche Systematik nicht korrekt ab.
Schenkungsteuer
Bei einer Schenkung entsteht Schenkungsteuer nur, soweit der steuerpflichtige Erwerb den persönlichen Freibetrag übersteigt. Die Freibeträge ergeben sich aus Paragraf 16 ErbStG:
| Verwandtschaftsverhältnis | Freibetrag nach Paragraf 16 ErbStG |
|---|---|
| Ehegatte, Lebenspartner | 500.000 EUR |
| Kinder, Stiefkinder | 400.000 EUR |
| Enkel, wenn das verbindende Kind verstorben ist | 400.000 EUR |
| Enkel (sonst) | 200.000 EUR |
| Personen der Steuerklasse II (zum Beispiel Geschwister) | 20.000 EUR |
| Personen der Steuerklasse III | 20.000 EUR |
Der Freibetrag gilt je Schenker und je Erwerber gesondert und wird nach zehn Jahren erneut nutzbar. Erwerbe von derselben Person innerhalb von zehn Jahren werden nach Paragraf 14 ErbStG zusammengerechnet. Über dem Freibetrag gilt der gestaffelte Steuersatz nach Paragraf 19 ErbStG:
| Steuerpflichtiger Erwerb bis einschließlich | Steuerklasse I | Steuerklasse II | Steuerklasse III |
|---|---|---|---|
| 75.000 EUR | 7 % | 15 % | 30 % |
| 300.000 EUR | 11 % | 20 % | 30 % |
| 600.000 EUR | 15 % | 25 % | 30 % |
| 6.000.000 EUR | 19 % | 30 % | 30 % |
| 13.000.000 EUR | 23 % | 35 % | 50 % |
| 26.000.000 EUR | 27 % | 40 % | 50 % |
| über 26.000.000 EUR | 30 % | 43 % | 50 % |
Maßgeblich ist der steuerliche Wert des Erwerbs nach den Bewertungsvorschriften, nicht automatisch der Verkehrswert. Von diesem Wert werden abziehbare Nachlass- beziehungsweise Erwerbslasten berücksichtigt (Paragraf 10 ErbStG). Der steuerpflichtige Erwerb wird auf volle 100 EUR abgerundet (Paragraf 10 Absatz 1 ErbStG). Paragraf 19 Absatz 3 ErbStG enthält zudem einen Härteausgleich beim Übergang in eine höhere Tarifstufe.
Grunderwerbsteuer: Wann sie anfällt und wann nicht
Hier ist der wichtigste Punkt, den viele Ratgeber falsch darstellen. Entscheidend ist der Wortlaut von Paragraf 3 GrEStG:
- Reine Schenkung (Paragraf 3 Nummer 2): Grundstücksschenkungen unter Lebenden im Sinne des ErbStG sind von der Grunderwerbsteuer ausgenommen, und zwar unabhängig vom Verwandtschaftsgrad. Eine reine Schenkung an eine familienfremde Person ist damit ebenfalls grunderwerbsteuerfrei. Sie unterliegt aber der Schenkungsteuer, dort mit deutlich niedrigeren Freibeträgen. Ausnahme: Bei einer Schenkung unter Auflage unterliegt der Wert solcher Auflagen der Grunderwerbsteuer, soweit diese bei der Schenkungsteuer abziehbar sind (Paragraf 3 Nummer 2 Satz 2).
- Ehegatte oder Lebenspartner (Paragraf 3 Nummer 4): Der Grundstückserwerb durch den Ehegatten oder Lebenspartner des Veräußerers ist steuerfrei. Das gilt auch für einen Kauf.
- Verwandte in gerader Linie (Paragraf 3 Nummer 6): Der Erwerb durch Personen, die mit dem Veräußerer in gerader Linie verwandt sind, ist steuerfrei. Den Abkömmlingen stehen Stiefkinder gleich, den genannten Personen ihre Ehegatten oder Lebenspartner. Auch das gilt für einen Kauf.
Daraus folgt die korrekte Einordnung:
- Eltern an Kind: reine Schenkung grunderwerbsteuerfrei nach Nummer 2, ein entgeltlicher Verkauf grunderwerbsteuerfrei nach Nummer 6.
- Zwischen Ehegatten: grunderwerbsteuerfrei nach Nummer 4.
- Zwischen Geschwistern: Geschwister sind Verwandte in der Seitenlinie, nicht in gerader Linie. Eine reine Schenkung unter Geschwistern ist zwar nach Nummer 2 grunderwerbsteuerfrei (dafür Schenkungsteuer, Steuerklasse II, Freibetrag 20.000 EUR). Ein Kauf zwischen Geschwistern ist dagegen nicht nach Nummer 6 befreit und damit grunderwerbsteuerpflichtig.
Die pauschale Aussage, Verkäufe innerhalb der Familie seien stets steuerpflichtig oder Schenkungen außerhalb der Familie seien immer grunderwerbsteuerpflichtig, ist daher unzutreffend. Der genaue Grunderwerbsteuersatz variiert je nach Bundesland und ist im Einzelfall zu prüfen.
Rechenschema Schenkungsteuer mit offengelegten Annahmen
Das folgende Schema zeigt den Rechenweg. Es gilt ausdrücklich nur unter den genannten Annahmen. Weichen die Annahmen ab, ändert sich das Ergebnis.
Annahmen:
- Die Immobilie gehört beiden Elternteilen je zur Hälfte. Die tatsächlichen Eigentumsanteile sind im Grundbuch zu prüfen.
- Jeder Elternteil überträgt seinen Anteil unentgeltlich an dasselbe Kind. Das sind zwei getrennte Erwerbe von zwei verschiedenen Schenkern, jeder mit einem eigenen Freibetrag nach Paragraf 16 ErbStG.
- Maßgeblich ist der steuerliche Wert nach dem Bewertungsgesetz. Er wird hier vereinfachend mit dem angenommenen Wert gleichgesetzt und ist im Einzelfall gesondert zu ermitteln.
- Innerhalb der letzten zehn Jahre gab es keine relevanten Vorerwerbe von denselben Schenkern (Paragraf 14 ErbStG).
- Es handelt sich um eine reine Schenkung ohne Gegenleistung oder Auflage.
Beispiel: angenommener Steuerwert insgesamt 1.000.000 EUR, Übertragung an ein Kind (Steuerklasse I).
Rechnung pro Elternteil (Schenker):
- übertragener Anteil: 500.000 EUR
- abzüglich Freibetrag (Paragraf 16 Absatz 1 Nummer 2): 400.000 EUR
- steuerpflichtiger Erwerb: 100.000 EUR
- Steuersatz nach Paragraf 19 ErbStG, Steuerklasse I, Stufe bis 300.000 EUR: 11 Prozent
- Schenkungsteuer je Elternteil: 11.000 EUR
Bei zwei Elternteilen als getrennten Schenkern ergibt sich in diesem Beispiel eine Schenkungsteuer von zusammen 22.000 EUR. Liegt der auf einen Schenker entfallende Erwerb unter dem jeweiligen Freibetrag, fällt insoweit keine Schenkungsteuer an.
Es gibt keine pauschale Gesamtfreibetragsgrenze eines Ehepaares und keine Einspargarantie. Entscheidend sind die tatsächlichen Eigentumsanteile, der Steuerwert, mögliche Vorerwerbe und eine etwaige Gegenleistung.
Nießbrauch und Wohnrecht: Wirkung ohne feste Quote
Behält sich ein Schenker einen Nießbrauch oder ein Wohnrecht vor, mindert dies den Wert des unentgeltlichen Erwerbs und damit den steuerpflichtigen Erwerb. Der Kapitalwert eines solchen Rechts bemisst sich nach dem Bewertungsgesetz und hängt insbesondere vom Jahreswert der Nutzung und von der statistischen Lebenserwartung des Berechtigten ab. Je nach Konstellation kann die Schenkungsteuer dadurch sinken oder ganz entfallen.
Eine feste Ersparnisquote von 30 bis 50 Prozent oder ein fester Betrag lässt sich nicht seriös verallgemeinern. Die konkrete Höhe ist individuell zu berechnen. Zu beachten ist außerdem, dass ein Nießbrauch als Vorbehalt anders wirkt als eine Auflage, die der Beschenkte übernimmt. Übernommene, abziehbare Auflagen können nach Paragraf 3 Nummer 2 Satz 2 GrEStG einen grunderwerbsteuerpflichtigen Teil auslösen. Ob und in welcher Höhe sich ein Nießbrauch lohnt, gehört in die individuelle Beratung.
Sonderfall gemischte Schenkung
Übertragen Eltern das Haus auf ein Kind, das dafür die Geschwister auszahlt oder Belastungen übernimmt, liegt keine reine Schenkung mehr vor, sondern eine gemischte Schenkung. Sie wird in einen entgeltlichen und einen unentgeltlichen Teil aufgeteilt: Der unentgeltliche Teil unterliegt der Schenkungsteuer, der entgeltliche Teil kann grunderwerbsteuerlich relevant sein.
Ob der entgeltliche Teil tatsächlich Grunderwerbsteuer auslöst, hängt vom Beteiligtenverhältnis ab. Zwischen Personen in gerader Linie (Eltern und Kind) greift die Befreiung nach Paragraf 3 Nummer 6 GrEStG, zwischen Ehegatten die nach Nummer 4. Eine feste Fünfzig-Prozent-Schwelle, ab der ein Vorgang insgesamt entgeltlich würde, gibt es nicht. Die Bewertung von Gegenleistung und Wert muss gegenüber dem Finanzamt sauber dokumentiert werden. Wer mehrere Kinder gleich behandeln möchte, sollte die Auszahlung sorgfältig planen. Den Ablauf beschreibt der Artikel Haus überschreiben Geschwister auszahlen.
Entscheidungshilfe: Welche Fragen Sie vorab klären sollten
Bevor Sie Kosten kalkulieren, klären Sie diese Punkte. Sie bestimmen die Steuer- und Kostenfolge stärker als jede Faustformel:
- Wem gehört die Immobilie und zu welchen Anteilen? Prüfen Sie das aktuelle Grundbuch.
- Wer überträgt an wen? Aus dem Verwandtschaftsverhältnis folgen Steuerklasse und Freibetrag.
- Handelt es sich um eine reine Schenkung, eine gemischte Schenkung oder einen Kauf? Davon hängt die Grunderwerbsteuer ab.
- Wie hoch ist der steuerliche Wert der Immobilie? Er ist gesondert zu ermitteln und nicht mit dem Verkehrswert gleichzusetzen.
- Gab es in den letzten zehn Jahren bereits Zuwendungen desselben Schenkers (Paragraf 14 ErbStG)?
- Sollen Nutzungsrechte wie Nießbrauch oder Wohnrecht vorbehalten werden?
- Gibt es Pflichtteilsberechtigte, die zu berücksichtigen sind?
Was viele übersehen: mögliche Folgekosten
Die direkten Übertragungskosten sind nicht die ganze Geschichte. Ohne belastbare, allgemeingültige Häufigkeits- oder Schadenszahlen lässt sich nur qualitativ festhalten, welche Folgekosten typischerweise geprüft werden sollten:
- Pflichtteils- und Pflichtteilsergänzungsansprüche weiterer Angehöriger, wenn ein Kind bevorzugt wird.
- Rückforderungs- und Ausgleichsfragen, etwa bei Verarmung des Schenkers oder Insolvenz des Beschenkten.
- Steuerliche Anzeigepflichten: Ein schenkungsteuerpflichtiger Erwerb ist grundsätzlich innerhalb von drei Monaten dem Finanzamt anzuzeigen (Paragraf 30 ErbStG). Bei notariell beurkundeten Schenkungen bestehen Erleichterungen, weil der Notar die Anzeige übernimmt.
- Bewertungsdifferenzen bei einer späteren Prüfung durch das Finanzamt.
- Kosten einer späteren Anpassung oder Aufhebung, die erneut notariell zu beurkunden ist.
Die konkrete Wahrscheinlichkeit und Höhe dieser Posten lässt sich nur im Einzelfall beurteilen. Wie der Pflichtteilsmechanismus wirkt, behandelt der Artikel Haus an ein Kind überschreiben und der Pflichtteil.
Häufig gestellte Fragen
Was kostet es, ein Haus zu überschreiben?
Die Kosten setzen sich aus Notar- und Grundbuchgebühren nach dem GNotKG und einer möglichen Schenkungsteuer zusammen. Notar und Grundbuch bemessen sich nach dem Geschäftswert und den konkret beurkundeten Vorgängen, nicht nach einer einheitlichen Prozentregel. Für eine erste Schätzung nutzen Sie den Kostenrechner der Bundesnotarkammer. Schenkungsteuer fällt nur an, wenn der steuerpflichtige Erwerb den Freibetrag nach Paragraf 16 ErbStG übersteigt.
Sind die Notarkosten verhandelbar?
Nein. Die gesetzlichen Gebühren nach dem GNotKG sind für dieselbe Beurkundung bei jedem Notar gleich. Variieren können nur zusätzliche Leistungen und Auslagen. Wer vorbereitet in den Termin kommt, vermeidet unnötigen Zusatzaufwand.
Gibt es einen Rechner für die Kosten einer Hausüberschreibung?
Für die Notarkosten ist der Kostenrechner der Bundesnotarkammer eine offizielle Orientierung. Die Schenkungsteuer lässt sich anhand der Freibeträge (Paragraf 16 ErbStG) und der Steuersätze (Paragraf 19 ErbStG) je Schenker und Erwerber getrennt ermitteln.
Wie kann ich die Schenkungsteuer reduzieren?
Denkbar sind unter anderem: die Verteilung über mehrere Zehn-Jahres-Zeiträume, um Freibeträge mehrfach zu nutzen (Paragraf 14, Paragraf 16 ErbStG), die Minderung des Steuerwerts durch vorbehaltenen Nießbrauch oder ein Wohnrecht (Höhe individuell nach dem Bewertungsgesetz) sowie die Verteilung auf mehrere Schenker oder Erwerber. Gestaltungen wie eine Kettenschenkung sind rechtlich sensibel und im Einzelfall auf ihre steuerliche Anerkennung zu prüfen.
Fällt Grunderwerbsteuer bei der Schenkung an?
Eine reine Schenkung ist nach Paragraf 3 Nummer 2 GrEStG von der Grunderwerbsteuer ausgenommen, unabhängig vom Verwandtschaftsgrad. Sie unterliegt stattdessen der Schenkungsteuer. Nur soweit der Beschenkte abziehbare Auflagen oder eine Gegenleistung übernimmt, kann insoweit Grunderwerbsteuer anfallen. Bei einem Kauf gilt die Befreiung nur für Ehegatten und Lebenspartner (Nummer 4) sowie für Verwandte in gerader Linie samt Stiefkindern (Nummer 6). Geschwister sind beim Kauf nicht befreit.
Lohnt sich eine Beratung zusätzlich zum Notar?
Bei komplexen Familienkonstellationen häufig ja. Der Notar beurkundet neutral und berät beide Seiten unparteiisch. Wer eine steueroptimierte Gestaltung, Schutzklauseln oder eine Pflichtteilsstrategie plant, profitiert von zusätzlicher Steuer- oder Rechtsberatung.
Wie wirken sich Rückforderungsklauseln auf die Kosten aus?
Rückforderungsklauseln werden im Schenkungsvertrag mitbeurkundet. Ob und in welchem Umfang sich der Geschäftswert und damit die Gebühr erhöhen, hängt von der Ausgestaltung ab (Paragraf 97, Paragraf 109 GNotKG). Ihre zivilrechtliche Wirkung, etwa bei Insolvenz oder schwerer Verfehlung des Beschenkten, kann eine solche Klausel sehr sinnvoll machen.
Was kostet die spätere Aufhebung der Schenkung?
Eine Aufhebung erfordert erneut eine notarielle Beurkundung und eine Grundbuchänderung. Die Kosten richten sich wieder nach dem GNotKG und dem dann maßgeblichen Geschäftswert. Eine kostenfreie Rückabwicklung gibt es nicht.
Kann ich die Kosten steuerlich absetzen?
Bei einer rein privaten Schenkung sind Notar- und Grundbuchkosten in der Regel nicht als Werbungskosten oder Sonderausgaben abziehbar. Bei vermieteten Immobilien kann die Behandlung als Anschaffungsnebenkosten in Betracht kommen. Das ist einzelfallabhängig und mit einer steuerlichen Beratung zu klären.
Weiterführende Detail-Antworten
- Haus überschreiben Anleitung: Hauptratgeber (Schritt für Schritt mit Checkliste)
- Haus überschreiben Geschwister auszahlen (mehrere Kinder und Ausgleichszahlungen)
- Haus überschreiben mit lebenslangem Wohnrecht (Vorbehalte und Wirkung)
- Haus überschreiben 10-Jahresfrist und Pflege (Sozialhilferegress und Fristen)
- Haus an ein Kind überschreiben und der Pflichtteil (Pflichtteilsergänzung verstehen)
- Testament beim Notar: Kosten und Ablauf
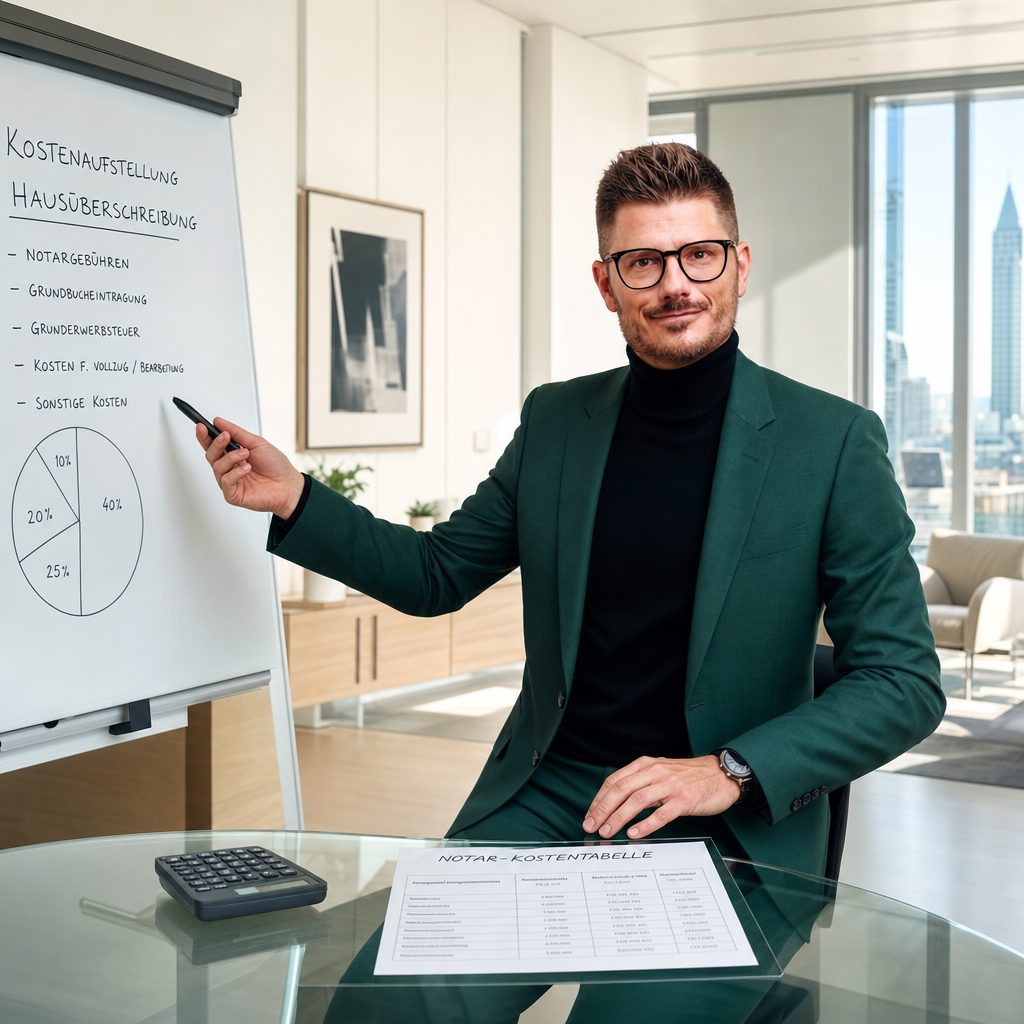 Florian Enders erläutert einer Familie die Kostenkalkulation für die Hausüberschreibung anhand einer GNotKG-Übersicht und Beispielrechnung
Ihre nächsten Schritte
- Erbschaftsteuer-Rechner (schnelle Berechnung der Steuerlast für Ihre Vermögensübertragung)
- Nachfolge-Checkliste (strukturierter Vorlauf-Plan mit Kostenpositionen)
- Erstgespräch vereinbaren (individuelle Kostenkalkulation für Ihre Familie)
Rechtsgrundlagen
- GNotKG (Gerichts- und Notarkostengesetz)
- Paragraf 34 GNotKG (Wertgebühren)
- Paragraf 46 GNotKG (Verkehrswert)
- Paragraf 97 GNotKG (Verträge und Erklärungen)
- Paragraf 109 GNotKG (Derselbe Beurkundungsgegenstand)
- Paragraf 3 GrEStG (Allgemeine Ausnahmen von der Besteuerung)
- Paragraf 10 ErbStG (Steuerpflichtiger Erwerb)
- Paragraf 14 ErbStG (Berücksichtigung früherer Erwerbe)
- Paragraf 16 ErbStG (Freibeträge)
- Paragraf 19 ErbStG (Steuersätze)
- Paragraf 30 ErbStG (Anzeige des Erwerbs)
- Paragraf 311b BGB (Verträge über Grundstücke)
- Bundesnotarkammer Notarkosten-Rechner
Immobilie übertragen, aber richtig?
Florian Enders meldet sich persönlich
Nießbrauch, Wohnrecht, Rückforderungsrechte: Die Vertragsdetails entscheiden über Steuern und Absicherung. Klären Sie die Weichenstellung, bevor der Notartermin steht.
Kostenloser Leitfaden
Erbschaftsteuer Schnellcheck
Steuerklassen, Freibeträge, 5 Hebel
Kompakter PDF-Leitfaden mit allen Tabellen, 3 Beispielrechnungen und den wichtigsten Hebeln zur Steuerreduktion.
- ✓ 8 Seiten, viele Tabellen
- ✓ Steuerklassen + Freibeträge auf einen Blick
- ✓ 3 Beispielrechnungen + 5 Hebel
Das könnte Sie auch interessieren
Haus überschreiben 2026: Anleitung, Kosten, Pflichtteil, Pflege
Haus überschreiben 2026: Anleitung in 7 Schritten, Schenkungsteuer, Pflichtteil und 10-Jahresfrist gegen Sozialhilferegress verständlich erklärt.
Haus überschreiben mit Wohnrecht 2026: Steuern, Kosten, Risiken
Haus an Kinder überschreiben mit lebenslangem Wohnrecht - Wertabschlag, Schenkungsteuer, Pflegefall und Nießbrauch-Alternative kompakt erklärt.
Haus überschreiben Geschwister auszahlen 2026: Rechner und Strategien
Haus auf ein Kind überschreiben und Geschwister auszahlen 2026: Rechenformel, Steuerfallen und 3 Strategien zur fairen Verteilung mit konkreten Beispielen.